דף הבית / כתבות / מיסוי למשפיענים בישראל: ברטר, מוצרים במת...
מיסוי למשפיענים בישראל: ברטר, מוצרים במתנה וחשבוניות
· זיו גולדוסר, מערכת המשפיענים
קיבלתם שמלה שמתאימה בדיוק לפיד? הוזמנתם לארוחת שף תמורת רילס? סופ"ש במלון תמורת שלושה סטוריז? מעולה. עכשיו שווה לבדוק מה זה אומר מבחינת מס.
בדצמבר 2024 בדקה רשות המסים, במסגרת מבצע אכיפה רחב, כ-22 משפיעני רשת. הבודקים בחנו במפורש עסקאות ברטר ומוצרים שמשפיענים קיבלו ממותגים.
השורה התחתונה: תמורה שמתקבלת במסגרת הפעילות העסקית, גם אם אינה משולמת בכסף, עשויה להיחשב הכנסה וליצור חבות במס. בברטר צריך לבחון את שווי התמורה ואת אופן הדיווח לפי נסיבות העסקה.
וזה לא רק עניין של סיכונים. יוצר שמדווח כחוק נראה למותגים כמו עסק רציני, לא כמו חובבן. עשינו סדר: איך נרשמים, איך מדווחים על ברטר, מתי מתנה היא באמת רק מתנה, ואילו הוצאות אפשר לקזז.
העיקרון: תמורה עסקית היא לא רק כסף
אם אתם מקבלים תמורה על תוכן באופן קבוע, מבחינת רשות המסים זה עסק. ובעסק, הכנסה יכולה להגיע גם בצורת מוצר, שירות, לינה או כרטיס לאירוע. גם מס הכנסה וגם מע"מ רואים בהחלפה של שירות תמורת מוצר עסקה.
כמה דוגמאות שבדרך כלל ייבחנו כתמורה עסקית:
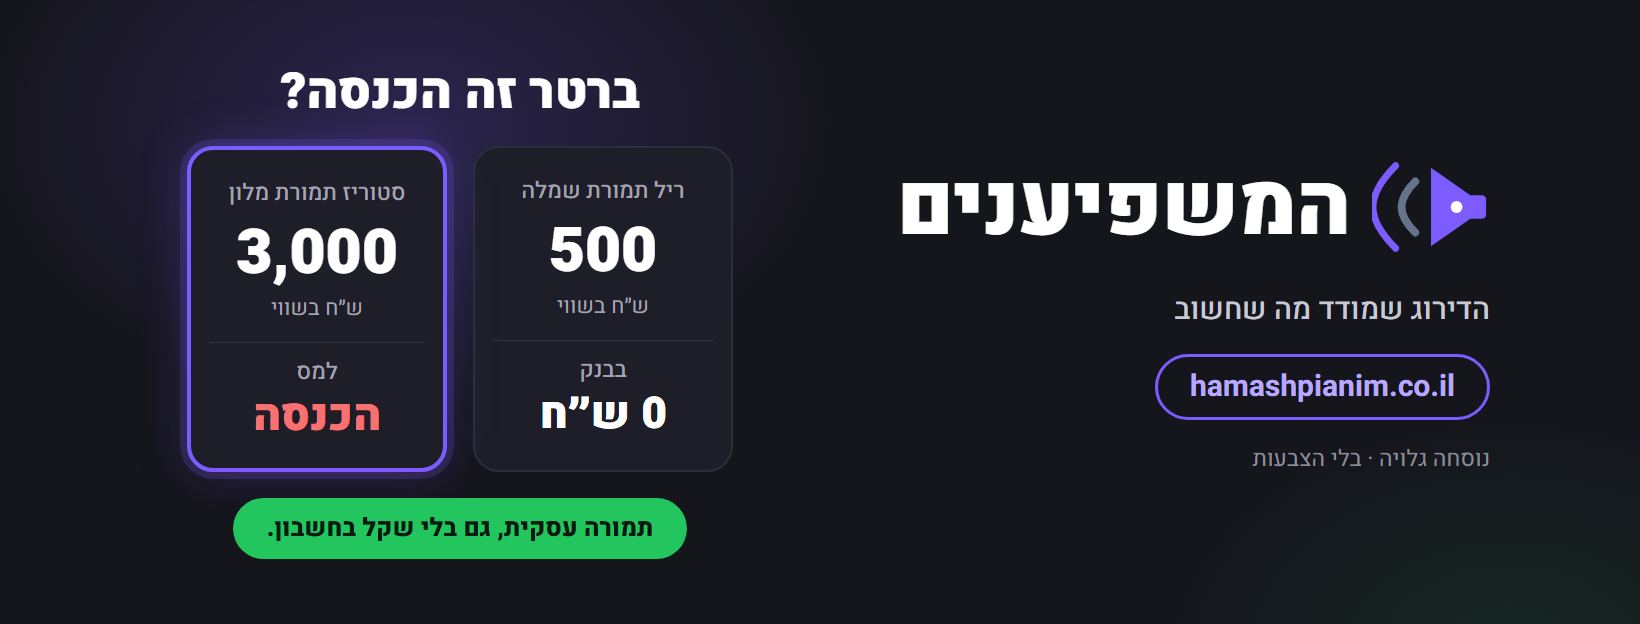
- פוסט תמורת שמלה בשווי 500 ש"ח.
- סדרת סטוריז תמורת סופ"ש במלון בשווי 3,000 ש"ח.
- ריל תמורת ארוחה במסעדה.
העובדה שלא עבר שקל בחשבון הבנק לא משנה את זה. מה שכן משנה הוא ההקשר: מתנה פרטית, טובת הנאה עסקית וברטר הן שלושה מצבים שונים, וההבחנה ביניהם עובדתית.
צעד ראשון: רישום כעוסק
מי שמקבל תשלומים או ברטר באופן קבוע צריך תיק במס הכנסה, במע"מ ובביטוח לאומי. יוצר שעומד בתנאים שקבע החוק יכול להירשם כעוסק פטור, עד מחזור של 122,833 ש"ח ב-2026. מעל התקרה עוברים לעוסק מורשה.
| סטטוס במע"מ | תקרת מחזור 2026 | מע"מ | מסמך שמוציאים |
|---|---|---|---|
| עוסק פטור | 122,833 ש"ח בשנה (מחזור, לא רווח) | לא גובים ולא מקזזים | חשבונית עסקה + קבלה |
| עוסק מורשה | אין תקרה | גובים 18% ומקזזים מע"מ על הוצאות | חשבונית מס |
ומה עם "עסק זעיר"? עסק זעיר אינו מחליף את הסטטוס של עוסק פטור או מורשה. זה מסלול דיווח במס הכנסה, שיכול לחול על עוסק פטור או מורשה שעומד בתנאים. במסלול הזה מקבלים ניכוי קבוע של 30% מהמחזור במקום הוצאות בפועל, ומגישים דוח שנתי מקוצר.
שימו לב: שווי הברטר נכנס למחזור. מי שמקבל הרבה מוצרים ושירותים יכול לעבור את התקרה בלי לשים לב. פתיחת תיק עוסק פטור אפשרית אונליין באתר רשות המסים.
ברטר: עסקה, גם בלי כסף
בברטר יש בדרך כלל שתי תמורות נגדיות: אתם מספקים שירות פרסום למותג, ובתמורה מקבלים מוצר או שירות. כל צד צריך לבחון את התמורה שקיבל ואת שווי העסקה לצורכי הדיווח שלו.
הנקודה החשובה היא שווי שוק סביר: מה שלקוח רגיל היה משלם על אותו מוצר או שירות. אם אתם לא בטוחים כמה שווה פוסט שלכם, מדריך התמחור שלנו יכול לעזור. וכדאי לסכם על השווי בכתב כבר כשסוגרים את העסקה. תבנית ההסכם החינמית שלנו כוללת סעיף תמורה שאפשר למלא גם בברטר.
תרחיש: נופש באילת תמורת 3 סטוריז. בית מלון מזמין אתכם לסופ"ש ששוויו המחירוני 4,000 ש"ח, ובתמורה אתם מעלים שלושה סטוריז. מה קורה בדרך כלל:
- מסכמים בכתב מה כל צד נותן ומה השווי.
- אתם מוציאים למלון מסמך על שירות הפרסום: חשבונית עסקה אם אתם פטורים, חשבונית מס אם אתם מורשים. המלון מוציא מסמך משלו.
- השווי נכנס למחזור השנתי שלכם, ומשפיע על מס הכנסה ועל ביטוח לאומי.
- עוסק מורשה מדווח גם מע"מ על העסקה.
הפואנטה: לא נכנס שקל לחשבון, אבל מס עלול להיות משולם. כדאי לשריין לזה כסף מראש.
מוצרים "לסקירה" וחבילות יח"צ: מתי זה נכנס לתמונה?
קיבלתם מארז מפנק? לא כל חבילה שנחתה אצלכם היא עסקה. השאלה המרכזית היא מה ההקשר, ומה המותג ציפה לקבל.
הכלל המעשי: אם המוצר ניתן במסגרת קשר עסקי ומתוך ציפייה לפרסום, סקירה או חשיפה, צריך לבחון אותו כתמורה במסגרת הפעילות העסקית, ולא כמתנה פרטית.
שלושה מצבים נפוצים:
- חבילה שנחתה בלי שביקשתם, בלי הסכם ובלי בקשה לתוכן, כמו מארז שוקולד לחג. במצב כזה קשה לטעון שמדובר בתמורה.
- חבילה שעליה העליתם סטורי כדי שהמותג ימשיך לשלוח. זה כבר תחום אפור, כי נוצר כאן קשר עסקי מתמשך.
- מוצר שנשלח "לסקירה", כשהמותג שואל מתי עולה הסרטון או סגר איתכם מראש. זה נראה כמו עסקת ברטר לכל דבר.
החוק לא קובע סף מינימלי, וסכומים קטנים מצטברים. ככל שהשווי גבוה יותר והקשר המקצועי ברור יותר, כך קשה יותר לטעון שמדובר במתנה.
אגב, מוצר שניתן "לסקירה" מחייב בדרך כלל גם גילוי לעוקבים שמדובר בתוכן ממומן. על הצד הזה של החוק כתבנו במדריך נפרד: מה החוק בישראל אומר על סימון תוכן ממומן.
חשבוניות: מה מוציאים ומתי
על כל עסקה מוציאים מסמך, כולל ברטר ומוצר שניתן "לסקירה" במסגרת קשר עסקי.
| סוג עוסק | מסמך | מע"מ |
|---|---|---|
| עוסק פטור | חשבונית עסקה + קבלה | ללא |
| עוסק מורשה | חשבונית מס | 18% |
מספר הקצאה ("חשבוניות ישראל"): עוסקים פטורים יכולים לנשום. מספר הקצאה נדרש לחשבוניות מס של עוסקים מורשים, לפי התנאים והספים שקבעה רשות המסים. מ-1 ביוני 2026 הסף הוא 5,000 ש"ח לפני מע"מ, בעסקאות בין עוסקים. עוסק פטור אינו מוציא חשבונית מס, ולכן אינו מפיק מספר הקצאה עבור העסקאות שלו. רוב תוכנות החשבוניות מבקשות את המספר אוטומטית.
תיעוד שווי שוק: שמרו מחירון, צילום מסך של המחיר באתר המותג או הצעת מחיר. שווי נמוך מדי באופן עקבי עלול להיראות כמו ניסיון להקטין את ההכנסה.
מס הכנסה, מע"מ והוצאות מוכרות
מס הכנסה: ההכנסה מהתוכן, כולל שווי ברטר, מצטרפת לשאר ההכנסות שלכם וממוסה לפי מדרגות המס הרגילות של יחיד. המס מחושב על הרווח, כלומר אחרי הוצאות.
מע"מ: השיעור הוא 18% מ-1 בינואר 2025. עוסק מורשה מדווח מע"מ גם על עסקת ברטר, ויכול לקזז מע"מ ששילם על הוצאות העסק. בעסקת ברטר, מועד החיוב במע"מ עשוי להיות מושפע ממועד ביצוע השירות ומהוראות החוק, ולכן לא כדאי להסתמך רק על המועד שבו קיבלתם את המוצר. זה שווה בדיקה עם רואה החשבון.
הכנסות מחו"ל: תשלום מפלטפורמה זרה, כמו יוטיוב, עשוי במקרים מסוימים להיות במע"מ בשיעור אפס, אבל הוא עדיין חייב במס הכנסה. הרשות בודקת את זה: אחד התיקים במבצע של 2024 עסק בדיוק בדיווח עסקאות בשיעור אפס.
הוצאות שיוצרים יכולים לנכות (במסלול הרגיל, לא בעסק זעיר), בכפוף לתיעוד ולהוכחת שימוש עסקי:
- ציוד צילום, תאורה ומיקרופונים.
- טלפון נייד וחבילת גלישה, בדרך כלל בחלקם, לפי השימוש העסקי.
- תוכנות ומנויים: עריכת וידאו, עיצוב, אחסון.
- נסיעות לצילומים ולקמפיינים.
- רואה חשבון, עורך דין ותוכנת חשבוניות.
- בגדים ואיפור: בדרך כלל נחשבים הוצאה פרטית, ויוכרו רק במקרים מוגבלים שבהם אפשר להראות שהם משמשים רק לצילומים.
ביטוח לאומי
השורה התחתונה ל-2026: עד הכנסה של כ-7,700 ש"ח בחודש משלמים שיעור מופחת של 7.7% (ביטוח לאומי ובריאות יחד), ומעבר לזה 18%, עד תקרה של כ-51,900 ש"ח בחודש. גם כאן, שווי הברטר נכנס לחישוב.
הנתונים בטבלה
| דמי ביטוח לאומי ובריאות לעצמאים, 2026 | ערך |
|---|---|
| על החלק שעד כ-7,700 ש"ח בחודש | 7.7% |
| על החלק שמעל, עד כ-51,900 ש"ח | 18% |
שיעורים מקורבים ל-2026. שווי הברטר נכנס לחישוב.
יש גם הכנסה חודשית מינימלית לחישוב של 3,442 ש"ח, כך שבמקרים מסוימים ישולמו דמי ביטוח לפי הכנסה מזערית גם כאשר ההכנסה בפועל נמוכה יותר. וחדשות טובות: 52% מדמי הביטוח הלאומי (לא דמי הבריאות) מוכרים כהוצאה לצורכי מס הכנסה.
מה רשות המסים בודקת
במבצע מדצמבר 2024 פירטה הרשות שני מקרים שממחישים מה מדליק אצלה נורה אדומה:
- פער בין פרסומים לדיווח. משפיענית עם כ-400 אלף עוקבים שהיקף הפרסומים ואורח החיים שלה עוררו חשד להסתרת הכנסות.
- עסקאות בשיעור אפס. יוצר גיימינג עם קהל גדול ביוטיוב ובטיקטוק שדיווח על עסקאות במע"מ אפס.
שני התיקים הועברו לטיפול אזרחי ופלילי. וזכרו: פרופיל ציבורי עם שיתופי פעולה מסומנים הוא בדיוק המקום שבו קל לראות כמה קמפיינים עשיתם. בכל פרופיל במדד מוצג כרטיס "תוכן ממומן" שסופר את הפוסטים המסומנים, ויוצר שהדיווח שלו תואם את מה שרואים בפיד יכול לישון טוב.
צ'קליסט ליוצרים
- פתחתם תיק עוסק (פטור או מורשה) במס הכנסה, במע"מ ובביטוח לאומי.
- מוציאים מסמך על כל עסקה, כולל ברטר ומוצרים "לסקירה".
- שומרים תכתובות עם מותגים, הסכמים ומחירים.
- מסכמים בכתב מה כל צד נותן ומה השווי, גם בברטר.
- עוקבים אחרי המחזור המצטבר, כדי לא לחצות את תקרת עוסק פטור בהפתעה.
- מפרידים בין מתנות פרטיות אמיתיות לבין מוצרים שקשורים לפעילות, ומתעדים.
- מתייעצים עם רואה חשבון שמכיר יוצרי תוכן, במיוחד כשיש הרבה ברטר או הכנסות מחו"ל.
מנהלים מותג? גם אתם צריכים להוציא חשבונית על מה שנתתם בברטר, ולקבל מסמך מהיוצר. לפני שסוגרים עסקה, שווה לעבור על 7 הבדיקות לפני שבוחרים משפיען, ואחרי שסגרתם, לבדוק שהקמפיין באמת הצליח.
בשורה התחתונה
שוק המשפיענים בישראל התבגר, ומותגים מעבירים אליו תקציבים של מיליונים. אם אתם מקבלים תמורה על תוכן, באיזו צורה שלא תהיה, אתם כבר עסק. רישום, מסמכים ותיעוד של הברטר הם מה שהופך אתכם מחובבנים עם קהל לעסק שמותגים רוצים לעבוד איתו.
המדריך מסכם מידע ציבורי נכון לאוקטובר 2026, ואינו מהווה ייעוץ מס או ייעוץ משפטי. תקרות ושיעורים מתעדכנים מדי שנה. לפני שמחליטים, כדאי לבדוק באתר רשות המסים ולהתייעץ עם רואה חשבון.
מקורות
- רשות המסים אחרי הסלבס: מבצע המע"מ מדצמבר 2024 (אייס)
- הוראת פרשנות מע"מ 01/2025, רשות המסים (5.12.2024)
- תקרת עוסק פטור 2026
- עוסק זעיר 2026: תנאים והטבות
- ביטוח לאומי לעצמאים 2026: שיעורים ומדרגות
- חובת מספר הקצאה מעל 5,000 ש"ח מ-1.6.2026